Domain ziliarneuralgie.de kaufen?
Wir ziehen mit dem Projekt
ziliarneuralgie.de um.
Sind Sie am Kauf der Domain
ziliarneuralgie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ziliarneuralgie.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
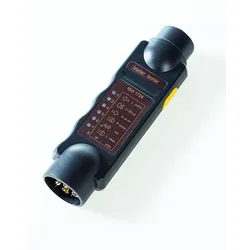
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
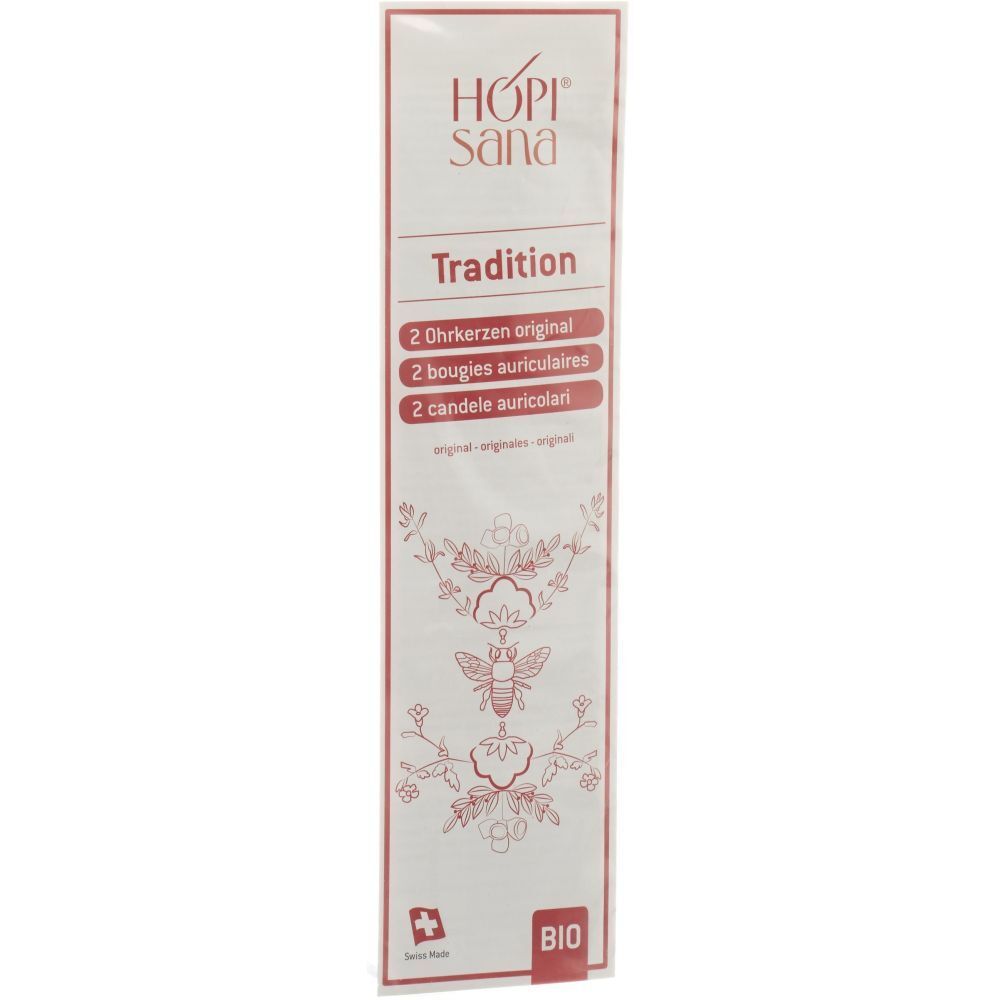
Hopisana Ohrenkerzen rot Entzündung 2 Stk St SonstigeHOPISANA Ohrenkerzen rot Entzündung Ohrkerzen nach der Tradition der Hopi-Indianer für eine wohltuende Entspannung und zur allgemeinen Ohrhygiene speziell bei Erkältungen. Hinweise: Sie benützen dieses Produkt auf eigene Gefahr. Befolgen Sie die Gebrauchsanweisung in der Verpackung genau. Um die Hopisana Ohrkerzen richtig zu verwenden, sollten Sie eine erwachsene Zweitperson beiziehen.13,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hopisana Ohrenkerzen rot Entzündung 2 Stk St SonstigeHOPISANA Ohrenkerzen rot Entzündung Ohrkerzen nach der Tradition der Hopi-Indianer für eine wohltuende Entspannung und zur allgemeinen Ohrhygiene speziell bei Erkältungen. Hinweise: Sie benützen dieses Produkt auf eigene Gefahr. Befolgen Sie die Gebrauchsanweisung in der Verpackung genau. Um die Hopisana Ohrkerzen richtig zu verwenden, sollten Sie eine erwachsene Zweitperson beiziehen.13,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiotherapie bei SchmerzenPhysiotherapie bei Schmerzen , Neben lokalen Auslösern können viele weitere Faktoren zu chronischen und akuten Schmerzen führen. Der Autor des Buches hat das Ebenenmodell entwickelt, ein effektives und erfolgreiches Konzept zur Schmerztherapie. Es berücksichtigt die unterschiedlichen Parameter und folgt in Untersuchung und Behandlung einer klaren Struktur. Das Ebenenmodell: ein ganzheitliches Befund- und Therapiekonzept - Das System Schmerz verstehen und gezielt beeinflussen - Untersuchung aller in Frage kommenden Einflussebenen - erfolgreicher Aufbau einer individualisierten Schmerztherapie - direkt praktisch umsetzbar, mit vielen Fotostrecken und Übungen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Erscheinungsjahr: 20160615, Produktform: Leinen, Redaktion: Hockenholz, Florian, Seitenzahl/Blattzahl: 496, Abbildungen: 510 Abbildungen, Keyword: Manuelle Medizin; Manuelle Therapie; Orthopädie; Physiotherapie; Reha; Rehabilitation; Schmerztherapie; chronische Schmerzen, Fachschema: Physikalische Therapie~Physiotherapie~Schmerztherapie, Fachkategorie: Physiotherapie~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Schmerz und Schmerztherapie, Thema: Verstehen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 277, Breite: 202, Höhe: 27, Gewicht: 1489, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1418330130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.